
مالیات حذف شده پزشکان برگشت؛ ۱۰ درصد از حقالزحمه کسر میشود
مالیات حذف شده پزشکان برگشت؛ ۱۰ درصد از حقالزحمه کسر میشود
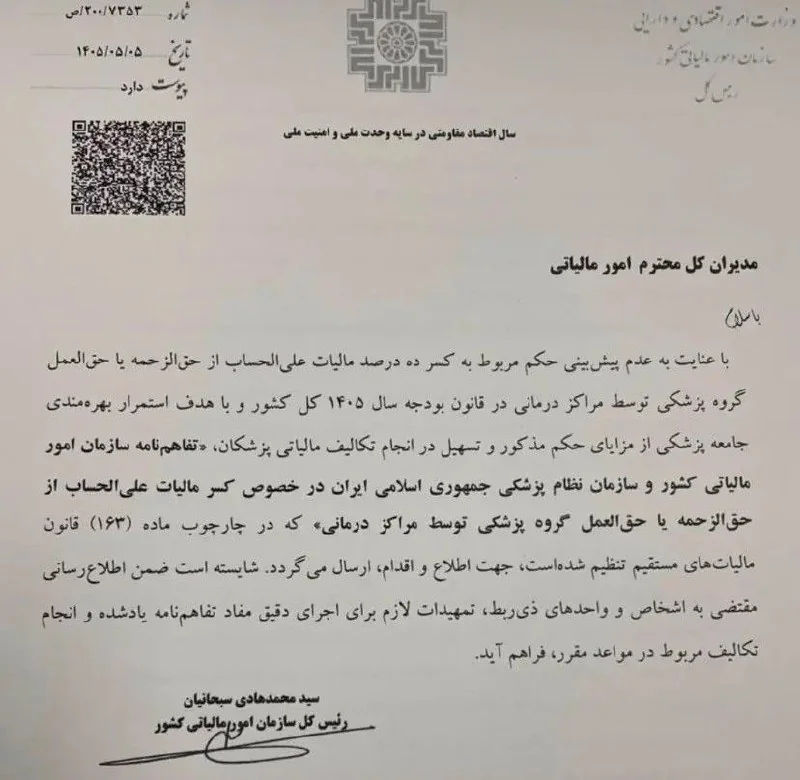
متن بخشنامه
وزارت امور اقتصادی و دارایی
سازمان امور مالیاتی کشور
رئیس کل
شماره: ۲۰۰/۷۳۵۳/ص
تاریخ: ۱۴۰۵/۰۵/۰۵
پیوست دارد
سال اقتصاد مقاومتی در سایه وحدت ملی و امنیت ملی
مدیران کل محترم امور مالیاتی
با سلام
با عنایت به عدم پیشبینی حکم مربوط به کسر ده درصد مالیات علیالحساب از حقالزحمه یا حقالعمل گروه پزشکی توسط مراکز درمانی در قانون بودجه سال ۱۴۰۵ کل کشور و با هدف استمرار بهرهمندی جامعه پزشکی از مزایای حکم مذکور و تسهیل در انجام تکالیف مالیاتی پزشکان، «تفاهمنامه سازمان امور مالیاتی کشور و سازمان نظام پزشکی جمهوری اسلامی ایران در خصوص کسر مالیات علیالحساب از حقالزحمه یا حقالعمل گروه پزشکی توسط مراکز درمانی» که در چارچوب ماده (۱۶۳) قانون مالیاتهای مستقیم تنظیم شدهاست، جهت اطلاع و اقدام، ارسال میگردد. شایسته است ضمن اطلاعرسانی مقتضی به اشخاص و واحدهای ذیربط، تمهیدات لازم برای اجرای دقیق مفاد تفاهمنامه یادشده و انجام تکالیف مربوط در مواعد مقرر، فراهم آید.
سید محمدهادی سبحانیان
رئیس کل سازمان امور مالیاتی کشور
متن تفاهمنامه سازمان امور مالیاتی و سازمان نظام پزشکی
در قوانین بودجه سنوات گذشته، حکم کسر ده درصد از حقالزحمه یا حقالعمل گروه پزشکی توسط مراکز درمانی (دولتی، خصوصی، وابسته به نهادهای عمومی غیردولتی، نیروهای مسلح، خیریهها و شرکتهای دولتی) و واریز آن به حساب سازمان امور مالیاتی پیشبینی شده بود که در قانون بودجه ۱۴۰۵ نیامده است. به گفته تفاهمنامه، این سازوکار مزایایی مانند جلوگیری از تراکم بدهی مالیاتی، تسهیل ایفای تکالیف مالیاتی، شفافسازی جریان درآمدی و کاهش اختلافات آتی داشت؛ از این رو دو سازمان در چارچوب ماده ۱۶۳ قانون مالیاتهای مستقیم توافق کردهاند:
بند ۱ — از تاریخ ابلاغ این تفاهمنامه، کلیه پزشکان و اعضای سازمان نظام پزشکی که از مراکز درمانی اعم از دولتی، خصوصی، وابسته به نهادهای عمومی غیردولتی، نیروهای مسلح، خیریهها و شرکتهای دولتی حقالزحمه یا حقالعمل دریافت میکنند، مکلفاند معادل ده درصد (۱۰٪) از مبلغ دریافتی بابت حقالزحمه یا حقالعمل را به عنوان مالیات علیالحساب، حداکثر تا پایان ماه بعد از تاریخ دریافت، به حساب سازمان امور مالیاتی کشور نزد خزانهداری کل کشور واریز نمایند.
بند ۲ — در صورتی که مراکز درمانی موضوع بند (۱) نسبت به کسر و واریز مالیات علیالحساب مذکور از محل حقالزحمه یا حقالعمل پزشکان و اعضای سازمان نظام پزشکی اقدام نمایند، اشخاص یادشده تکلیفی در خصوص پرداخت مالیات علیالحساب بابت همان مبلغ ندارند.
بند ۳ — مالیات علیالحساب موضوع این تفاهمنامه شامل پرداختهایی که به عنوان درآمد حقوق و کارانه مطابق قوانین بودجه سنواتی پرداخت و مالیات آن کسر میشود، نخواهد بود.
پیش از تفاهمنامه: «کسر در ۱۴۰۵ موضوعیت ندارد»
پیش از این تفاهمنامه، در پاسخ به نامه ۲۰۲۰/۱۴۰۵/۶۳۰ مورخ ۱۴۰۵/۰۲/۲۶ مدیرکل امور مالی سازمان تأمین اجتماعی اعلام شده بود که با توجه به عدم درج این تکلیف در قانون بودجه ۱۴۰۵، کسر و ایصال مالیات علیالحساب گروه پزشکی توسط مراکز درمانی در سال جاری فاقد موضوعیت است؛ و یادآوری شده بود که طبق ماده (۱) قانون تسهیل تکالیف مؤدیان، همه مؤدیان حقیقی و حقوقی از ۱۴۰۲/۱۰/۰۱ ملزم به صدور صورتحساب الکترونیکی هستند.
برای واحد مالی بیمارستان: با تفاهمنامه، کسر ۱۰٪ توسط مرکز درمانی دوباره راه اجرایی دارد و اگر مرکز کسر کند، پزشک برای همان مبلغ تکلیفی ندارد؛ اگر کسر نکند، واریز بر عهده خود پزشک است. کارانه و حقوقی که مالیاتشان طبق قانون بودجه کسر میشود مشمول این ۱۰٪ نیستند.
منبع : سایت حسابداری بیمارستان
کانال تلگرام @hospitalaccounting
منبع : سایت حسابداری بیمارستان
کانال تلگرام @hospitalaccounting