
نظر معاونت حقوقی رییس جمهور بر معافیت مالیاتی پاداش های موردی کارکنان
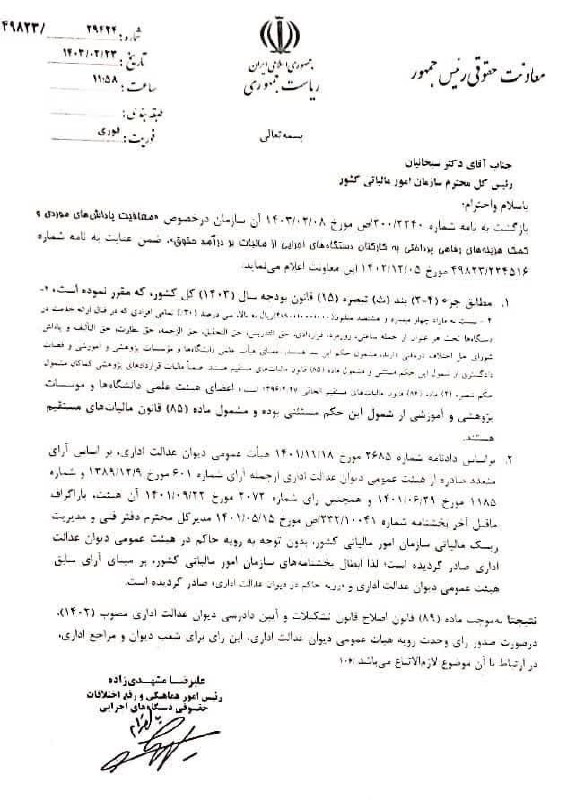
پاسخ معاونت حقوقی رییس جمهور در خصوص «معافیت پاداشهای موردی و کمک هزینه های رفاهی پرداختی به کارکنان دستگاههای اجرایی از مالیات بر درآمد حقوق»
نامه معاونت حقوقی رییس جمهور خطاب به رییس کل محترم سازمان امور مالیاتی کشور در خصوص «معافیت پاداش های موردی و کمک هزینه های رفاهی پرداختی به کارکنان دستگاه های اجرایی از مالیات بر درآمد حقوق».
شماره: ۴۹۸۲۳/
بازگشت به نامه شماره ۲۰۰/
۱- مطابق جزو (۴-۲) بند (ش) تبصره (۱۵) قانون بودجه سال ۱۴۰۳ کل کشور که مقرر نموده است کمک هزینه های رفاهی پرداختی به کارکنان و اعضای هیات علمی دانشگاه ها و موسسات آموزشی و پژوهشی و کارانه، مشمول ماده (۸۵) قانون مالیات های مستقیم هستند.
۲- بر اساس دادنامه شماره ۲۶۸۵ مورخ ۱۴۰۱/۱۱/۱۸ هیات عمومی دیوان عدالت اداری و بر اساس آرای صادره از هیات عمومی دیوان عدالت اداری از جمله رای شماره ۶۰۱ مورخ ۱۳۸۹/۱۲/۲۹ و شماره ۱۱۸۵ مورخ ۱۴۰۱/۰۶/۲۹ و رای شماره ۲۰۷۲ مورخ ۱۴۰۱/۰۹/۲۲، بخشنامه شماره ۲۳۲/
نتیجتا به موجب ماده (۸۹) قانون اصلاح قانون تشکیلات و آیین دادرسی دیوان عدالت اداری مصوب ۱۴۰۲، در صورت صدور رای وحدت رویه هیات عمومی دیوان عدالت اداری، این رای برای شعب دیوان و مراجع اداری در ارتباط با آن موضوع لازم الاتباع می باشد.
علیرضا مثنوی زاده – رییس امور هماهنگی و رفع اختلاف حقوقی دستگاه های اجرایی.
کانال تلگرام @hospitalaccounting
منبع : سایت حسابداری بیمارستان