
استمرار مالیات کمکهزینه عائلهمندی و اولاد طبق بودجه ۱۴۰۳
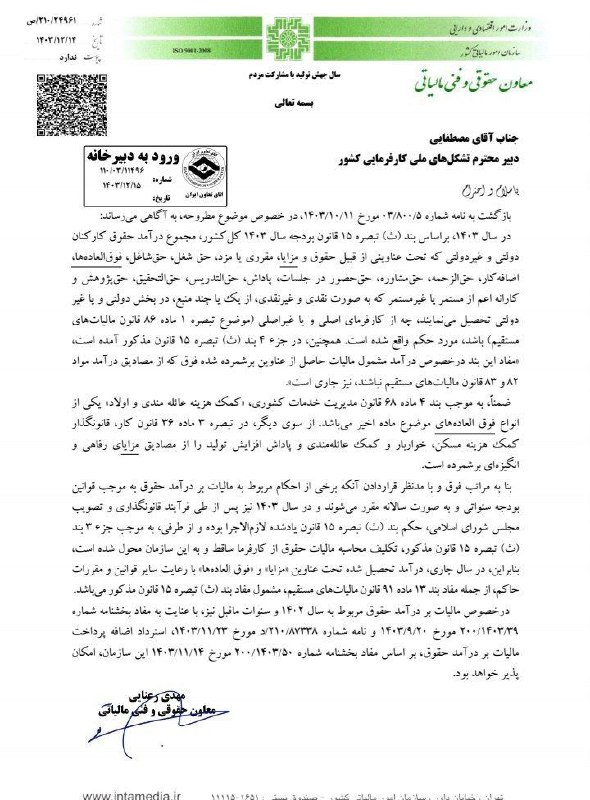
وزارت امور اقتصادی و دارایی – سازمان امور مالیاتی کشور – معاون حقوقی و فنی مالیاتی شماره: ۲۹۴۶۱/۲۱۰/د – تاریخ: ۱۴۰۳/۱۲/۱۲
جناب آقای مصطفایی، دبیر محترم تشکلهای ملی کارفرمایی کشور
بازگشت به نامه شماره ۰۳/۸۰۰/۵ مورخ ۱۴۰۳/۱۰/۱۱ در خصوص موضوع مطروحه به آگاهی میرساند:
در سال ۱۴۰۳، براساس بند (۵) تبصره ۱۵ قانون بودجه سال ۱۴۰۳ کل کشور، مجموع درآمد حقوق کارکنان دولتی و غیردولتی که تحت عناوینی از قبیل حقوق و مزایای مقرری و فوقالعادهها، اضافهکار، حقالزحمه، حق مشاوره، حق حضور در جلسات، پاداش، حق شغل، حق شاغل، حقالتدریس، حقالتحقیق، حقپژوهش و کارانه اعم از مستمر یا غیرمستمر که به صورت نقدی و غیرنقدی، از یکی به جامد منبع و با پخش دولتی و با غیر دولتی تحصیل مینمایند، چه از کارفرمای اصلی و چه از غیراصلی (موضوع تبصره ۱ ماده ۸۶ قانون مالیاتهای مستقیم) باشند، مورد حکم مالی شده است. همچنین، در جزو ۴ بند (۱) تبصره ۱۵ قانون بودجه مذکور آمده است: «مفاد این بند در خصوص درآمد مشمول مالیات حاصل از عناوین برشمرده شده در (۵) که از مصادیق درآمد مواد ۸۲ و ۸۳ قانون مالیاتهای مستقیم نمیباشد، نیز جاری است.»
به موجب بند ۴ ماده ۶۸ قانون مدیریت خدمات کشوری، «کمک هزینه عائلهمندی و اولاد» یکی از انواع فوقالعادهها موضوع ماده اخیر میباشد. از سوی دیگر، در تبصره ۳ بند ۳۶ قانون کار، قانونگذار «کمک هزینه مسکن، خوار و بار و کمک عائلهمندی و پاداش افزایش تولید» را از مصادیق مزایای رفاهی و انگیزهای برشمرده است.
با مراتب فوق و با ملاحظه اینکه قراردادن برخی از احکام مربوط به مالیات بر درآمد حقوق به موجب قوانین بودجه سنواتی و به صورت سالانه مقرر میشوند و در سال ۱۴۰۳ که پس از طی فرآیند قانونگذاری و تصویب مجلس شورای اسلامی، حکم بند (۵) تبصره ۱۵ قانون بودجه یادشده لازمالاجرا بوده و از طرفی، به موجب جزو ۳ بند (ث) تبصره ۱۵ قانون مذکور، تکلیف محاسبه مالیات حقوق و به این سازمان محول شده است، بنابراین در سال جاری، درآمد تحصیل شده تحت عناوین، مزایا و فوقالعادهها با رعایت سایر قوانین و مقررات حاکم، از جمله مفاد ماده ۹۱ قانون مالیاتهای مستقیم مشمول مالیات بند (ث) تبصره ۱۵ قانون مذکور میباشد.
در خصوص مالیات بر درآمد حقوق مربوط به سال ۱۴۰۲ و سنوات مافی نیز با عنایت به مفاد بخشنامه شماره ۲۰۰/۱۴۰۲/۳۹ مورخ ۱۴۰۲/۹/۲۰ و نامه شماره ۲۱۰/۸۷۳۳۸/د مورخ ۱۴۰۳/۱۱/۲۳، استرداد اضافه پرداخت مالیات بر درآمد حقوق، بر اساس مفاد بخشنامه شماره ۲۰۰/۱۴۰۳/۵۰ مورخ ۱۴۰۳/۱۱/۱۴ این سازمان، امکان پذیر خواهد بود.
مهدی رعنایی، معاون حقوقی و فنی مالیاتی
کانال تلگرام @hospitalaccounting
منبع : سایت حسابداری بیمارستان